


KUROKO
記者
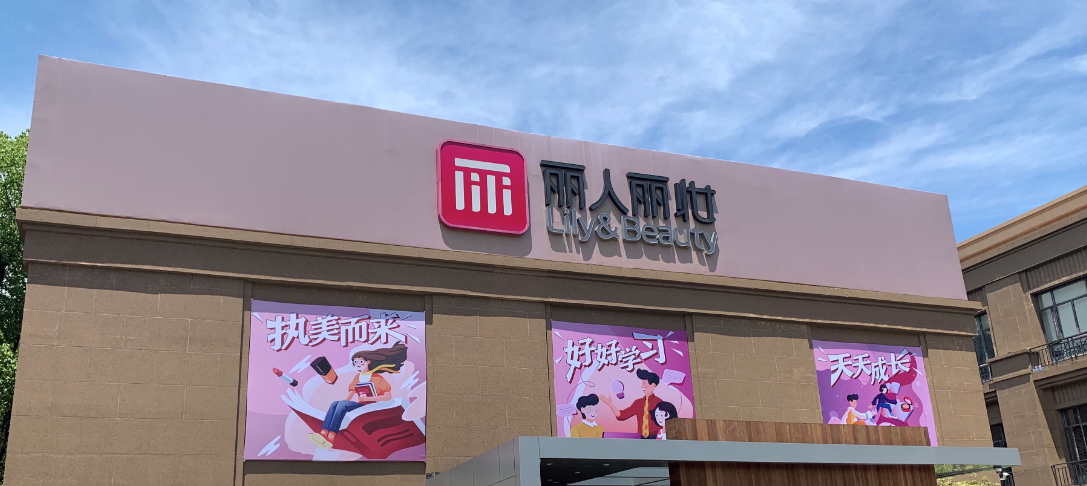
8月13日消息,國內知名美妝代運營商上海麗人麗妝化妝品股份有限公司(以下簡稱“麗人麗妝”)發布其2026年上半年報。

從報告披露數據來看,麗人麗妝似乎已走出最艱難的一段下坡路,實現其自2021年以來首次上半年營收同比正增長,與此同時,在利潤表現層面也成功扭虧為盈。
這一切數據都在表明,麗人麗妝已在逐步走出業績低谷,重回增長軌道,但這份回暖背后仍存在一系列隱憂,其距離真正意義上的拐點還有很長的路要走。
01.
時隔五年業績終反彈
開源節流實現逆轉
從營收數據來看,麗人麗妝2026年上半年總計錄得營業收入8.94億元,同比增長7.61%,歸屬于上市公司股東的凈利潤2252.29萬元,較上年同期的-3275.97萬元成功扭虧。

雖然從增長比例來看麗人麗妝的營收增幅并不能算作亮眼,但在過去幾年間,這家曾經位列美妝代運營第一梯隊的企業始終處于營收下滑的泥潭之中,其營收從2021年上半年的18.55億元一路縮水至2025年上半年的8.31億元,降幅已過腰斬線,在如此前提下,其能夠止住下滑態勢并實現小幅回升,已屬不易。
但這份正增長,更多是止跌企穩的信號,而非強勢反彈的號角。
從利潤表現的改善原因切入,期內麗人麗妝利潤總額為3420.70萬元,較上年同期的-4049.51萬元增長明顯,對于此,麗人麗妝在財報中歸結為三大原因:一是自2024年起布局的海外品牌總代理業務規模持續快速增長,有效增厚整體毛利水平;二是精細化運營管理下,自有品牌營銷投放策略得到優化;三是各項營銷投入規模被合理管控,費用使用效率提升。

從數據上看,麗人麗妝期內營業成本增速為4.80%,低于營業收入增速的7.61%,表明其成本控制初見成效,毛利率表現也隨之提升。同時,麗人麗妝期內銷售費用為2.60億元,較去年同期的億元下降7.55%,而管理費用則為3995萬元,同比下降18.4%,也為利潤改善提供了支撐。

換言之,麗人麗妝能夠在2026年上半年實現扭虧為盈,很大程度上得益于開源與節流的雙向發力:一方面依賴此前布局的海外品牌總代理業務帶來增量收入,提升了毛利額表現,另一方面則通過壓縮費用支出,減少自有品牌的營銷投入,從而在收入增長有限的情況下,實現了利潤端的改善。
自此來看,雖然不能保證麗人麗妝已徹底走出虧損泥潭,但其至少已找到了影響自身業績表現的關鍵變量,并在調整過程中獲得了初步成效,為后續的持續改善提供了基礎。
02.
三大板塊各有調整
步入正軌仍需努力
進一步關注麗人麗妝在2026年上半年的動向,麗人麗妝表示其三大業務板塊提質增效,是夯實盈利基礎的主要原因。
首先,傳統電商仍是麗人麗妝的基本盤,借助AI工具的賦能,其得以在以天貓為主的傳統電商平臺上,持續優化運營效率與用戶體驗,從而穩住核心收入來源。
譬如,在報告期間,麗人麗妝通過持續迭代自身數智化能力與全域運營能力,進一步推動成熟品牌拓展市場增量,助力品牌施華蔻和Intima分別榮獲阿里媽媽“年度新品突圍大獎”和“年度新銳破局品牌大獎”,并以“消費者洞察+分階段營銷+場域 AI 聯投”為核心策略實現品牌大曝光,構建“新客爆品+高客單進階+低門檻嘗鮮”的金字塔式貨品結構,實現這兩個品牌銷售額與訪客量的雙重爆發。
其次,在自有品牌孵化上,麗人麗妝則明顯采取了收縮策略。如上文所述,麗人麗妝自稱自有品牌營銷投放策略得到優化,實際便是其對大部分自有品牌收縮了經營規模,從多點開花轉向集中資源培育“蓓養樂”及“玉容初”兩大品牌。

雖然對于麗人麗妝而言,發展自有品牌是其避免代運營業務天花板、提升盈利能力的重要路徑,但在當前市場環境下,盲目擴張只會加劇虧損,因此聚焦核心、做深做透才是更務實的選擇。
再有,海外品牌總代理業務則成為麗人麗妝上半年最亮眼的增長引擎,據其財報披露,報告期內總代業務整體同比增長超200%。
期內,麗人麗妝與英國皇家植物園邱園達成戰略合作,成為邱園中國地區獨家線上總經銷商,并陸續簽下7th Heaven、ENDOCARE安多可、GEOMAR吉兒瑪等歐洲品牌,總代版圖從美妝擴展至健康生活方式,并成功推動總代業務體系中的重要品牌溫麗慈在1年時間內實現超1.6億元的銷售額,驗證了其在海外品牌本土化運營上的能力。
以上業務板塊的表現,共同構成了麗人麗妝上半年盈利改善的核心驅動力,但與之相對的是,其同樣存在一系列不容忽視的問題,將持續影響其未來的發展空間與盈利穩定性。
一是研發費用的大幅下降。半年報顯示,麗人麗妝上半年研發費用450.48萬元,較上年同期的1184.96萬元大幅下降61.98%,公司解釋稱系“相關人員職工薪酬費用減少所致”,雖然其已表示將聚焦資源于核心品牌,但研發投入顯然不能夠作為削減的對象,這種大幅腰斬的表現明顯將影響其自有品牌的長期競爭力。

二是公司內部存在的風險。東耳文傳此前報道《婚變引發千萬股權被拍賣,麗人麗妝的難關還沒有度過》曾提到,麗人麗妝實控人黃韜與前妻翁淑華的“尋夫”離婚糾紛歷時四年才完成股權過戶,“前老板娘”分走市值約1.7億元股權,而后大股東輪番減持,部分股權遭到司法拍賣,都顯示出公司內部治理的不穩定性。
三是麗人麗妝對代運營業務的高度依賴與行業競爭加劇之間的矛盾。盡管公司積極拓展自有品牌和總代業務,但代運營仍是其收入主體,而這一賽道正面臨品牌方自建團隊、代運營服務商低價競爭、新興渠道分流傳統電商平臺流量等多重壓力。麗人麗妝若不能持續提升代運營業務的效率與附加值,或盡快完成第二增長曲線的真正搭建,其未來發展還有很多挑戰。
正因如此,麗人麗妝目前的轉虧為盈只能說是階段性成果,距離真正步入發展正軌還需要作出更多努力。
東耳文傳倡導尊重與保護知識產權。未經許可,任何人不得復制、轉載、或以其他方式使用本網站的內容。如發現本站文章存在版權問題,煩請提供版權疑問、身份證明、版權證明、聯系方式等發郵件至[email protected],我們將及時溝通與處理!
Copyright ? 2020 版權所有版權所有東耳(金華)信息技術有限公司 ICP備12027953號-5


