


片仔癀化妝品:復工,要讓員工安心、市場有信心
2020.07.04
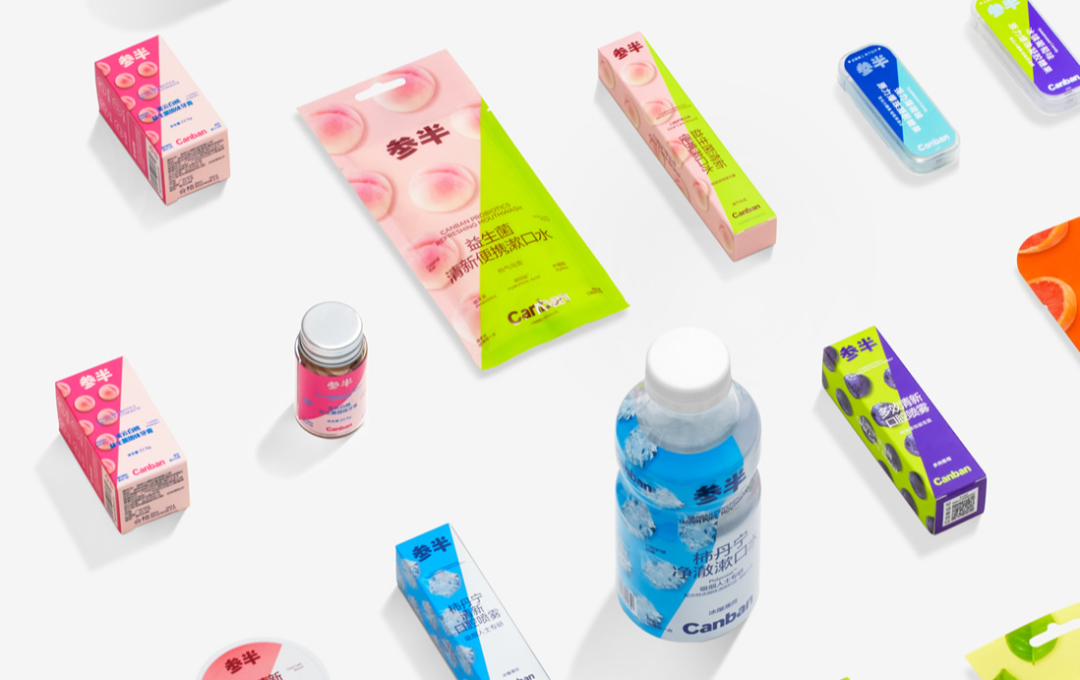
2026年3月,口腔護理品牌"參半"的母公司深圳小闊科技向港交所遞交招股書。三個月后,中國證監會公布的境外發行上市備案補充材料要求中,這家公司赫然在列,被要求就六大事項補充說明并由律師出具法律意見。
這意味著小闊科技的上市進程正式進入了監管問詢階段,而從這六道問題的指向來看,監管層關注的核心無外乎四個字:是否合規。
備案制下的境外上市審核,拼的不是利潤多高、增長多快,而是股權清不清晰、業務合不合規、歷史干不干凈。這個道理幾乎所有沖刺港股的內地公司都明白,但真正面對問詢時,很多問題往往比想象中更細碎、也更犀利。
01.
證監會的六個問題到底在問什么

證監會的第一個問題是要企業把歷次增資和轉讓的價格說清楚,定價怎么定的、有沒有異常、有沒有利益輸送、出資是否實繳。背后的邏輯其實不復雜,監管要看的是這家公司的股權結構是不是存在灰色地帶,是否存在代持、低價轉股、實控人變相輸送利益等情形。

圖片來源于證監會文件截圖
第二個問題進一步聚焦到備案前12個月內新增的股東,招股書顯示2026年1月小闊科技進行過一輪股權轉讓,估值對應25.26億元,監管就是要確認這輪交易的真實性和公允性,同時關注轉讓方有沒有交稅。

圖片來源于證監會文件截圖
第三個問題是員工持股平臺,參與激勵的人到底是不是真員工、股份是不是真有對應的人在持有、有沒有大量份額閑置。員工持股本是企業激勵團隊的常規手段,但如果平臺里躺著大量沒分出去的份額,或者參與人身份模糊,就容易被理解為利益輸送的通道。
第四個問題關乎外商投資準入,小闊科技做的是牙膏漱口水這類日化消費品,理論上不在負面清單之列,但監管依然要求確認,說明在審核中任何一個涉及外資的細節都不會被輕易放過。
第五個問題涉及產品功效宣傳的合規性,此次監管對這一條的問詢,實質上是在審視營銷驅動的品牌模式中,功效宣稱的法律邊界在哪。
最后是股份權屬。第六個問題關注參與H股"全流通"的股東所持股份是否存在質押或凍結。這一步的實質是在確認,上市之后要流通的股票在權屬上沒有瑕疵,不會給投資者帶來意料之外的糾紛風險。
02.
參半的營銷邏輯
70%毛利率支撐的"飽和攻擊"
參半的崛起史是一份典型的中國新消費品牌樣本。2020年10月,其便攜漱口水上線,80天銷售額破億,此后一路狂奔。

圖片來源于小闊科技招股書
根據招股書數據,公司2023年至2025年營收分別為10.96億元、13.68億元和24.99億元,復合增長率達到51%,其中2025年同比增長82.5%。以2025年零售額計,參半已躍居中國口腔護理市場第三大集團,市場份額6.5%,僅次于云南白藥和好來。在線上牙膏市場,參半以9.2%的份額位列第一;在漱口水品類中排名第二,占3.7%。

圖片來源于小闊科技招股書
但比市場份額更值得分析的,是支撐這一增長速度的底層邏輯。參半的打法并不復雜,核心邏輯用一句話就能概括:以70%以上的毛利率為基礎,用60%以上的銷售費用率持續投入線上營銷,在抖音等平臺上實現"飽和式攻擊"。
2023年至2025年,參半的毛利率分別為72.1%、69.8%和71.9%,在日化消費品行業中屬于相當高的水平。高毛利給了它充裕的營銷彈藥,于是我們看到這三年公司的銷售及分銷開支分別為6.85億、8.35億和15.34億元,占營收的比例分別達到62.5%、61.0%和61.4%。三年累計超過30億元的營銷投入。

圖片來源于小闊科技招股書
這套打法具體怎么運轉?從渠道結構就能看得很清楚。2023年到2025年,線上渠道收入占比分別為94.5%、88.1%和80.3%,盡管線下零售網點已拓展至超11萬個,但線上依然是絕對主場。
這套打法背后還有一套完整的內容生產鏈路:從熱點捕捉到短視頻結構設計,再到量產迭代和賽馬篩選,最后用投流放大轉化。在高峰期,參半曾一天投放超過6500條帶貨短視頻,抖音上"參半"相關話題的累計播放量已接近100億次。而在明星營銷端,公司累計簽約過13位品牌代言人,2025年5月華晨宇官宣代言后單日GMV沖到1500萬元,雙方后續甚至升級為聯合創立新品牌的合伙人關系。
這套"高毛利換高投放"的打法讓參半迅速做大了規模,但也留下了隱憂。
營銷投入與收入增長的邊際關系正在趨緊。每多投入一元營銷費用帶來的增量收入已經逼近臨界點,而過去三年營銷費用101.8%的年復合增長率遠超營收51%的復合增速,說明獲客效率在持續走低。
除此之外,研發投入的嚴重不足。2023年至2025年,公司研發開支分別為1782萬、1687萬和1939萬元,占營收比例從1.6%一路下滑到0.8%。截至2025年底,公司568名員工中研發團隊僅27人,占比不到5%,而銷售、營銷和線上運營團隊合計超過80%。
東耳觀點:參半用八年時間把營收做到了25億元,在中國口腔護理市場拿下了6.5%的份額。但同時揭示了一組不易調和的結構性矛盾:當70%的毛利率被60%以上的銷售費用率持續消耗,當營銷團隊百倍于研發團隊,當增長高度綁定流量采買效率,或許這也是證監會要詢問這6個問題的原因所在。
東耳文傳倡導尊重與保護知識產權。未經許可,任何人不得復制、轉載、或以其他方式使用本網站的內容。如發現本站文章存在版權問題,煩請提供版權疑問、身份證明、版權證明、聯系方式等發郵件至[email protected],我們將及時溝通與處理!
Copyright ? 2020 版權所有版權所有東耳(金華)信息技術有限公司 ICP備12027953號-5


