


KUROKO
記者
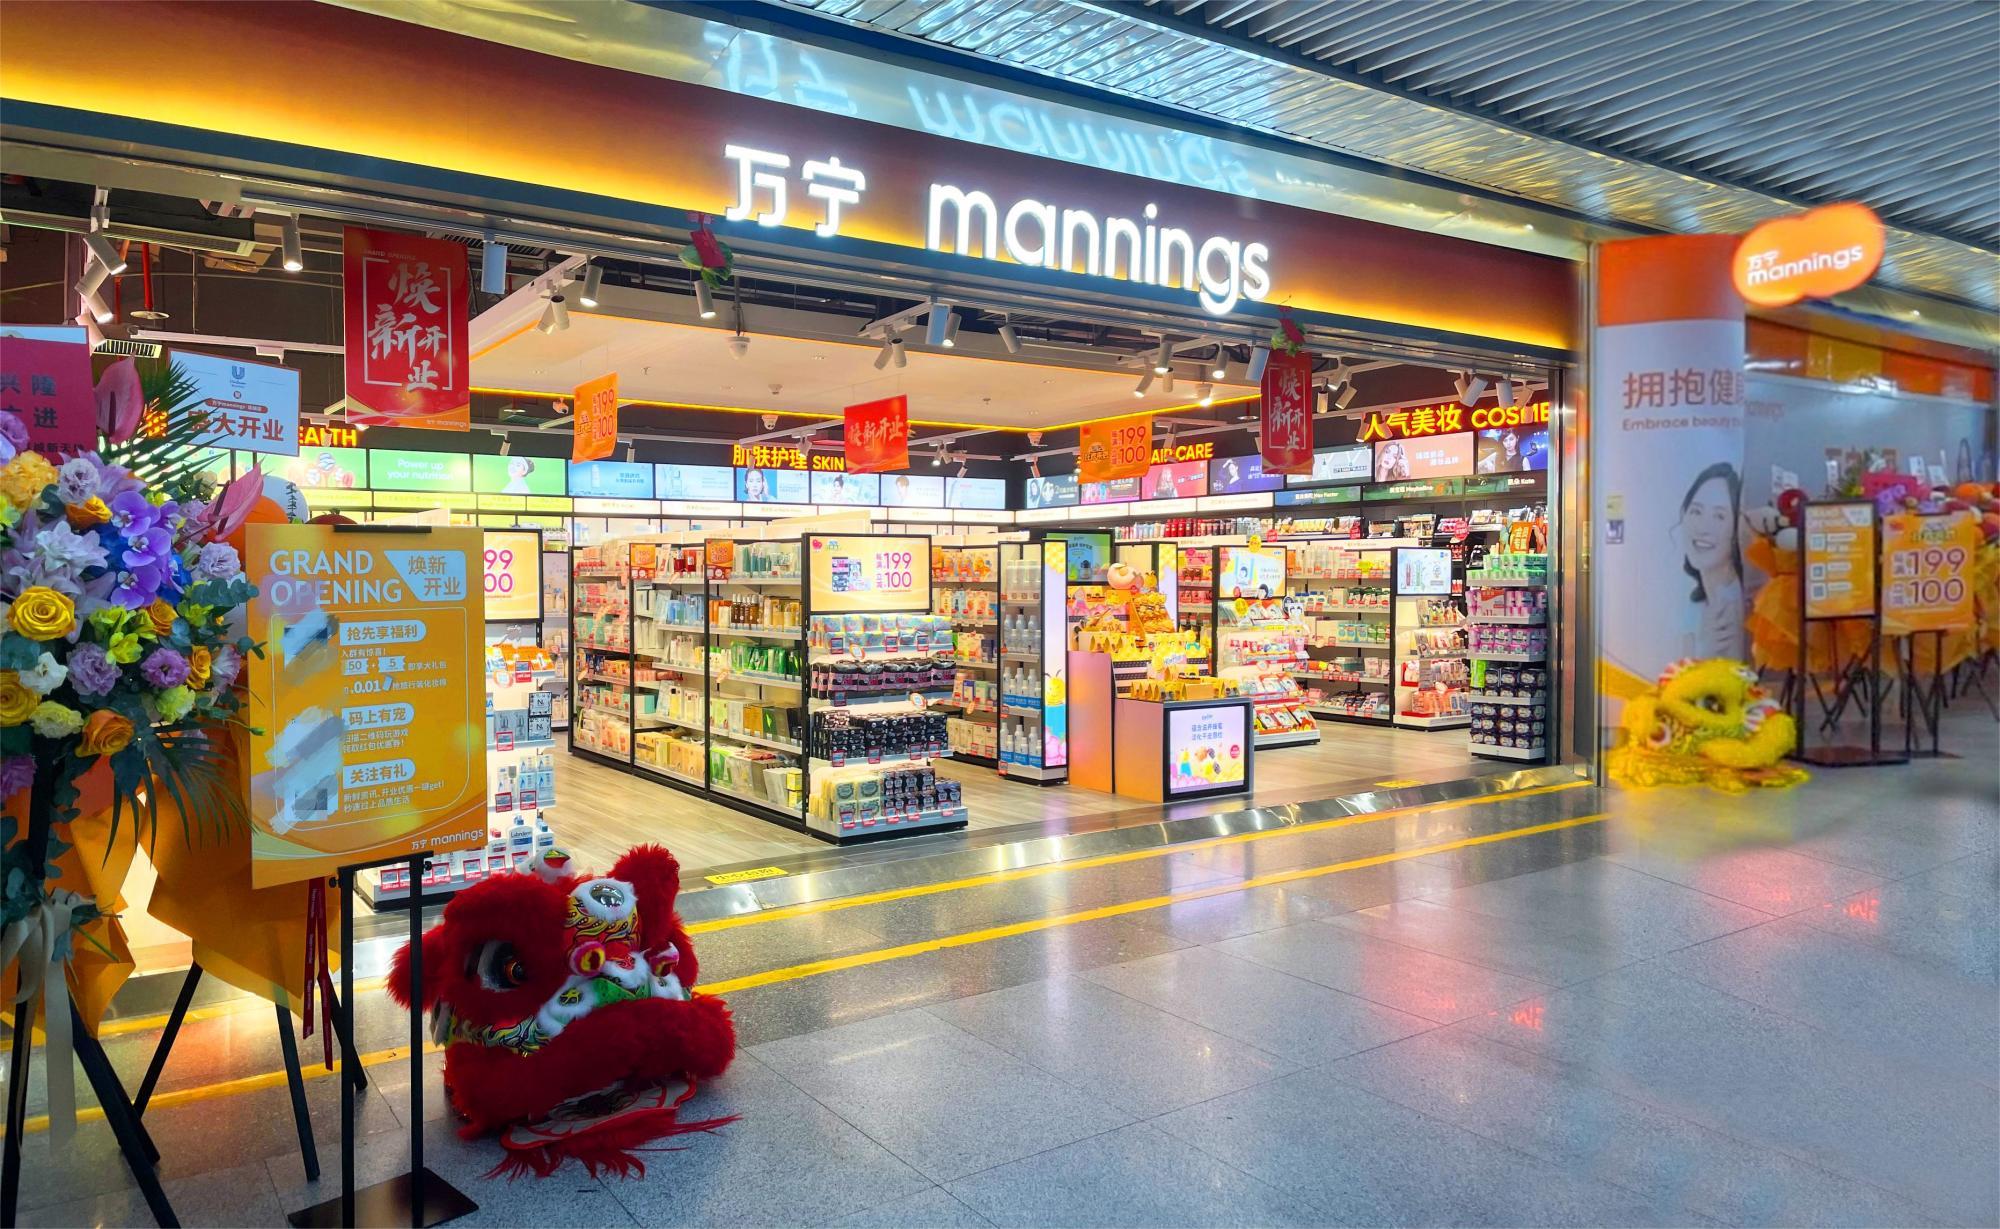
即使“瘦死的駱駝比馬大”,也有消耗殆盡的一天,而今,美妝零售迭代的寒風終于席卷向巨頭。
12月16日,亞洲藥妝連鎖巨頭萬寧mannings于其官網發布公告,稱其即將關閉中國內地所有線下門店及線上商城,其中天貓旗艦店、京東旗艦店、天貓保健品專營店將在12月26日停運,線上萬寧官方商城將于2025年12月28日24時停運,線下門店最后營業日為2026年1月15日,其客服服務也將于2026年1月16日終止。

雖然公告表示,萬寧在線上各平臺的跨境旗艦店還將繼續服務,大概率是由于運營部門不同、成本相對較低,但總體來看,萬寧在中國內地市場的征途已然劃上休止符。
01.
曾與屈臣氏“分庭抗禮”
乘東風進入內地市場
據萬寧官網介紹,該企業最早脫胎于1972年兩位香港藥劑師開設的三家“萬寧”藥店,主打“健與美”,經歷四年的經營發展后被香港頭部零售集團牛奶公司相中,以售出51%股份的代價成為該集團麾下一員,借助其雄厚的資源高速發展,逐漸成為與知名連鎖屈臣氏分庭抗禮的競爭對象,甚至在后續多年內在店鋪數量及單店產出上領先于屈臣氏。
至2004年,萬寧已在港澳地區開設有320家門店,借助其長期致力零售市場的運營經驗,以及《內地與香港關于建立更緊密經貿關系的安排》政策東風,萬寧正式進入中國內地市場,在廣州開出首店。
由于彼時的中國內地零售仍處于發展的初級階段,已積累有幾十年運營經驗的萬寧在進入中國內地市場后自然如魚得水,再加以時代因素下大眾消費者對港澳消費品的高端濾鏡以及信任,其本身具有的專業選品與服務,至2011年,其網點已覆蓋33個內地城市,內地店鋪數量也已突破200家。
當被稱為“電商元年”的2014年到來,萬寧的內地發展策略依然緊跟時代的步伐,于當年快速采取全渠道發展戰略,上線天貓旗艦店,并成為首批開展“雙十二”大促的零售企業之一。
值得一提的是,當時的萬寧或是受到自身長年零售經驗的正向影響,在擁抱線上后依然保證了線上線下商品同步,活動并行推進的策略,讓首次“雙十二”活動也成為了線下消費者的購物狂歡日,從當下的視角來看,這一策略顯然是具有前瞻性的,能夠很大程度保證其線下渠道不會被線上分流“吸血”,讓自身的全渠道布局能夠更健康的發展。
隨后,萬寧在看到微信平臺的流量紅利、跨境電商的興起后,也迅速布局,不僅入駐更多傳統電商,還接連開設微信微商城,開啟官方海外旗艦店,打開萬寧香港跨境購的正規網上通路。
2017年底,萬寧敏銳地捕捉到美妝實體零售的變革趨勢,啟動了門店升級計劃。在深圳萬象天地開設新一代形象店,通過數字化手段塑造現代形象,深化體驗式營銷,并基于顧客需求優化商品結構。

至此,萬寧在內地的發展似乎一切向好,但就如同其官網對自己內地發展歷程的時間線介紹截止于2017年一般,萬寧在內地發展即將迎來滑鐵盧。
02.
難以跟上渠道迭代
早期保守發展導致無力支撐變革
截至2020年8月,萬寧內地門店數量僅為222家,且半數以上位于廣東,相較于其官網披露的2011年突破200家門店的數量,其發展顯然進入了長期停滯的狀態,彼時就有業內人士透露:“萬寧母公司在中國零售產業背景非常強大,底子也厚,所以能‘容忍’萬寧,但萬寧的業績早就降到去年的一半左右了”。
放在時代背景來看,萬寧業績的暴降很大程度是受到了疫情沖擊的影響,但主要原因,還在于疫情加速了美妝零售市場的迭代,但此時的萬寧已難以高速跟進。
傳統美妝零售連鎖的經營邏輯,是基于品牌與連鎖的合作基礎上的,其利潤來源主要由供應鏈優勢和品牌入駐的“坑位費”構成,在消費者進店困難、電商高速崛起的環境下,品牌已能夠“擺脫”中間環節直接觸達消費者,電商所具有的供應鏈優勢也抹平甚至超越了傳統美妝零售連鎖的價格差距,在此前提下,傳統美妝零售連鎖需要給出新的理由讓品牌選擇自己,讓消費者選擇自己。

于是我們看見,在疫情期間,黑洞、話梅、KKV、WOWCOLOUR等新型美妝零售業態開始崛起,經營邏輯已變為“根據消費需求高頻選品上新、增強視覺傳遞及打卡社交屬性、取消導購自選輕服務”,讓商品和價格保持一定的競爭優勢,同時提升消費者進店的可能。
雖然當前這類業態的發展狀況喜憂參半,但放在當時,已對傳統貨架電商的萬寧造成了降維打擊,其外資大集團背景直接決定了企業所有舉措都需上報總部核實批準,時間周期漫長,決策機制僵化,難以跟隨市場快速迭代作出相應的改變。
或因為此,2020年,萬寧已開始大規模撤店,7月中旬開始逐漸撤離北京,11月關閉上海最后一家門店,逐漸退縮于以廣東為主的華南市場,會在五年后的今年選擇退出內地市場,也屬于理所應當。
在業態、出身地和企業實力背景上相似,同樣需要等待總部決策,均致力于轉型,為何屈臣氏有機會度過寒冬,而萬寧似乎并未犯錯,卻只能無奈放棄?回顧雙方的發展歷程,或許是屈臣氏更早進入內地市場,并在初期就高速擴張門店規模,而萬寧在2004年至2014年的“黃金十年”中發展過于謹慎所致。
據媒體報道,2016年萬寧門店數量維持在200余家,而同期屈臣氏內地門店數量已突破3000家。顯然,體量的差距成為了雙方轉身時騰挪余地的差距,最終決定了二者在內地市場的不同命運,這也意味著,每一次未能把握的機會,都有可能成為未來轉型中無力填補的缺口與必須承受的競爭代價。
東耳文傳倡導尊重與保護知識產權。未經許可,任何人不得復制、轉載、或以其他方式使用本網站的內容。如發現本站文章存在版權問題,煩請提供版權疑問、身份證明、版權證明、聯系方式等發郵件至[email protected],我們將及時溝通與處理!
Copyright ? 2020 版權所有版權所有東耳(金華)信息技術有限公司 ICP備12027953號-5


