


KUROKO
記者
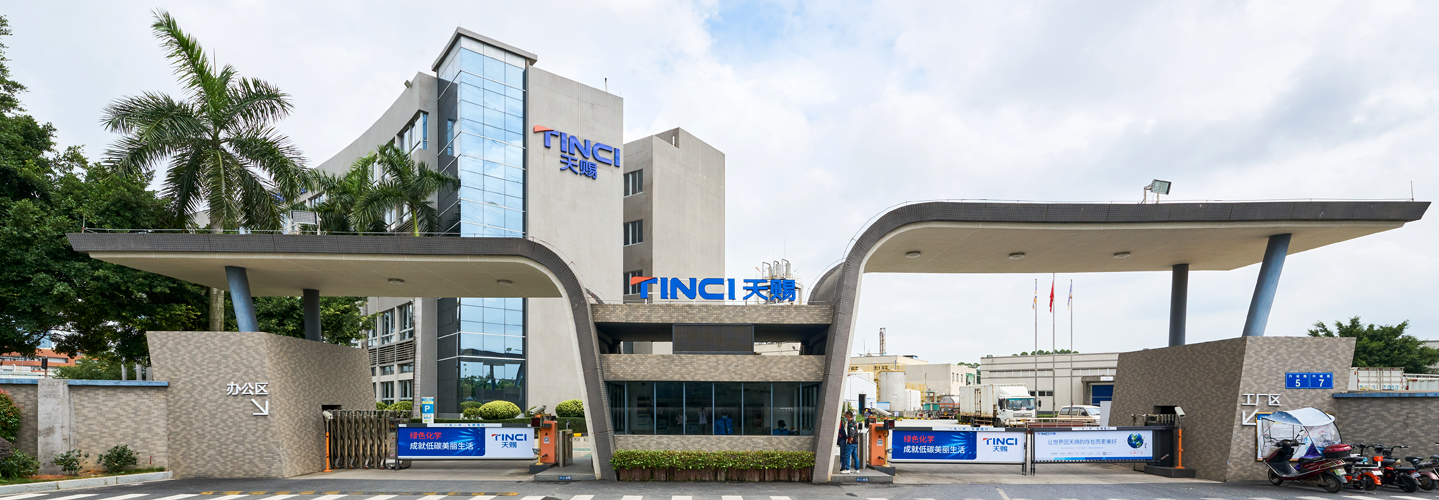
近日消息,日化原料商廣州天賜高新材料股份有限公司(以下簡稱“天賜材料”)發布2025年業績公告,稱公司成功扭轉過去兩年的發展頹勢,實現凈利潤正向大增。

據業績預告顯示,天賜材料期內歸母凈利潤約為11億元至16億元,較2024年增長127.31%至230.63%,扣非凈利潤約為10.5億元至15.5億元,較2024年增長175.16%至306.81%,增幅明顯。
若依據預告中的預估數據,天賜材料2025年的凈利潤不僅保底實現翻番,甚至有望達成三倍以上的增長,在其已于2025年9月遞交港交所上市申請的前提下,此次公布的數據表現無疑將進一步推動其“A+H”雙平臺上市的計劃,深化國際布局。
01.
日化、鋰電池雙線發展
后者為主要增長動能
資料顯示,天賜材料成立于2000年,其主營業務主要由日化材料及特種化學品,以及鋰電子材料構成,得益于創始人在企業創立前多年的深耕日化原材料研發經驗,以及期間對日化原材料國產化進程的推動作用,天賜材料在創立初期便在日化行業上游建立起優勢地位,與一眾國際巨頭建立合作關系。
而后在2004年,天賜材料關注到鋰電池行業存在巨大潛力,隨即選擇入局,以電解液研發撬動市場契機。時至今日,天賜材料已成為鋰電池行業的龍頭企業,據其官網顯示,其鋰離子電池電解液銷售量自2015年以來全球領先,至2023年市占率已達到36.4%,產量超39萬噸,體量可見一斑。
至此,天賜材料形成了獨特的業務布局:將業績相對穩定的日化材料業務作為企業發展的底層支撐,既為穩定運營奠定基礎,也為日化材料及其他領域的研發持續提供資金保障,確保研發投入的穩定性,始終保持技術壁壘的領先優勢;而鋰電池業務屬重資產賽道,且產業波動風險相對較高,則被作為營收的核心增長點,成為推動企業高速成長的主要動能。
據天賜材料2025年上半年報顯示,期內鋰電子電池材料占營業收入比重為89.66%,而日化材料及特種化學品占比僅為8.73%,從此次發布的業績預告來看也是如此。

業績預告中,天賜材料明確指出,業績變動主要得益于新能源車市場需求的持續增長與儲能市場需求的快速擴容,公司鋰離子電池材料銷量實現同比大幅攀升;與此同時,憑借核心原材料的產能穩步爬坡以及生產環節的精細化成本管控,公司整體盈利能力得到顯著提升。
02.
鋰電池業務波動性高
日化業務不可或缺
從業績表現來看,天賜材料于日化、鋰電池兩大模塊的表現已存在較大差距,似乎已不能作為同等量級的板塊相提并論,但如上文所述,日化材料板塊的業績對于天賜材料而言是不可獲缺的。
首先,天賜材料在日化領域的客群穩定,且競爭力明顯。
天賜材料在遞交港交所的招股書顯示,作為中國個人護理品行業內較早推進業務國際化的企業之一天賜材料已深入眾多跨國消費品龍頭企業的供應鏈多年,在2024年服務全球前十大個人護理品制造商中的九家,包括美妝巨頭歐萊雅、寶潔、聯合利華,奠定了其在日化領域的穩定體量。
值得注意的是,雖然天賜材料的日化板塊在自身營收占比中不夠亮眼,但就日化領域本身而言,它已是亞洲第一大兩性表面活性劑生產商,2024年日化材料銷量高達11萬噸。
同時,天賜材料依然在大力推進日化板塊的研發,以穩固自身的競爭力。
譬如,天賜材料公眾號推文顯示,其最近推出一款原料EMUL 400,能夠在低粘體系中實現穩定懸浮,48°C下測試60天保持穩定無沉降,且打破傳統聚合物下載的PH適應范圍,具有高配方兼容性和耐鹽性能,且回酸后性能更佳,以材料的持續突破給予客戶透明懸浮方案。

其次,鋰電池產業雖然整體增速迅猛,但業績表現高度依賴市場供需關系,但供需關系波動性高,穩定性較差。
回顧天賜材料2020至2024年的歷年財報數據:營收方面,2020年至2024年分別實現41.19億元、110.91億元、223.17億元、154.05億元和125.18億元,同比增幅依次為49.53%、169.26%、101.22%,隨后兩年轉為下滑,降幅分別達30.97%、18.74%;同期歸母凈利潤則為5.33億元、22.08億元、57.14億元、18.91億元和4.84億元,同比增幅更是高達3165.21%、314.42%、158.77%,后續卻大幅下降66.92%、74.4%。
對于業績明顯下滑的2023年和2024年,天賜材料給出的原因是:近年來由于下游需求增速放緩,新能源汽車產業鏈供需關系格局發生變化,盡管公司通過積極調整產品結構、客戶結構及銷售策略,提升新產品銷量、推動正極材料等虧損業務的減虧工作、同時以穩健的套期保值策略保障原材料價格的穩定,但電解液產品價格依然有較大幅度調整、單位盈利有所減少,疊加部分產品的存貨跌價損失以及資產減值、信用減值等事項,導致利潤下降。
由此可見,天賜材料顯然需要一個穩定的收入來源,以夯實自身發展根基,同時向資本市場證明企業發展的穩定性,其在日化產業的布局無疑是最佳選擇;而鋰電池業務作為核心增長極,則是向資本展現發展上限的關鍵力量,二者各司其職,形成互補。
這意味著,在行業高景氣與高風險并存的當下,天賜材料既要穩固其在日化市場的影響力與基本盤,又要竭力規避新能源市場激烈競爭與周期性波動的沖擊,這直接關系到其“A+H”雙平臺戰略能否贏得資本市場的長期青睞。
東耳文傳倡導尊重與保護知識產權。未經許可,任何人不得復制、轉載、或以其他方式使用本網站的內容。如發現本站文章存在版權問題,煩請提供版權疑問、身份證明、版權證明、聯系方式等發郵件至[email protected],我們將及時溝通與處理!
Copyright ? 2020 版權所有版權所有東耳(金華)信息技術有限公司 ICP備12027953號-5


