


KUROKO
記者
近日,青島金王應用化學股份有限公司(以下簡稱“青島金王”)發布了2026年半年度報告,從業績表現來看,其所交出的階段性成績單并不理想。
報告顯示,期內歸屬于上市公司股東的凈利潤為800.23萬元,相較上年同期的4317.32萬元同比下降81.46%,而扣除非經常性損益后的凈利潤為492.87萬元,同比降幅更是達到87.72%。如此表現,自然引發了市場的廣泛關注。
對于青島金王而言,如何走出當前的業績低谷,將成為未來很長時間內都需直面的課題。
01.
營收微增
盈利端大幅下滑
在具體分析青島金王上半年業績表現動因之前,首先關注其核心財務數據。
據半年報顯示,青島金王期內實現營業收入8.002億元,同比僅微增1.20%;歸母凈利潤800.23萬元、扣非凈利潤492.87萬元,兩項盈利端指標均出現大幅下滑,降幅超過80%;加權平均凈資產收益率僅0.55%,較上年同期的2.89%下滑2.34%,基本每股收益0.0116元,同比下滑81.44%。

此外,在現金流表現上,青島金王也不容樂觀,期內經營活動產生的現金流量凈額為-1.2087億元,較上年同期的-3568萬元明顯擴大,同時投資活動現金流量凈額為-3.042億元,籌資活動現金流量凈額1.8217億元,主要靠項目融資增加拉動,而期末貨幣資金3.5069億元,較上年末的6.0933億元縮水逾四成。
在存貨表現上,青島金王期內的4.9693億元,較上年末3.6416億元明顯增加,占總資產比重由11.63%升至14.76%。

這幾項關鍵財務指標的數據變化,最終聚合為青島金王目前所面臨的經營壓力,雖然營收持平,但盈利端的失速與現金流的持續承壓,都在展現著其當前所面臨的發展困境。
再從不同業務板塊的表現切入,青島金王的主營業務涵蓋新材料蠟燭及工藝品、化妝品等,其中新材料蠟燭、香薰及工藝品業務上半年收入6.005億元,同比增長3.41%,占總營收75.04%,毛利率為22.82%、同比收窄1.11%;化妝品業務收入1.639億元,同比下滑19.08%,占總營收比重降至20.48%,毛利率9.46%、同比微增1.32%;其他業務收入3581.5萬元,同比暴增379.30%,但毛利率僅4.03%。
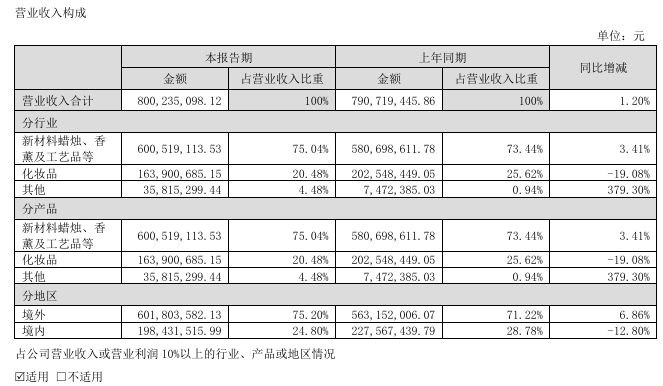
分地區看,境外收入6.018億元、同比增長6.86%,而境內收入為1.984億元,同比下滑12.80%。
對于利潤大幅下滑的原因,青島金王在半年報未作出針對性解釋,僅對上半年財務費用同比大增49.07%作出“主要原因為本報告期匯兌損失增加所致”的解釋,但在此前發布的半年度業績預告中,其曾對業績變動原因作出說明:
“2026年第二季度突發國際形勢變化導致原油價格大幅上漲,公司主營業務新材料蠟燭香薰及工藝品業務主要原材料石油制品石蠟價格大幅上漲,導致公司成本上升,另外,公司新材料蠟燭香薰及工藝品業務主要出口歐美等國家,結算貨幣主要為美元,報告期美元兌人民幣匯率持續走低,產生了較大的匯兌損失。”
顯然,外界環境的震蕩是青島金王上半年業績承壓的直接推手。
02.
凈利下跌八成并非一日之寒
找尋全新增長核心是關鍵
事實上,如果簡單將凈利下跌八成的原因簡單歸結于2026年二季度的外部沖擊,是無法完整解釋青島金王當前所面臨的困境的,相較而言,此次發生的外界沖擊應是其業績動蕩的加速器,而非根源。
回望青島金王近些年的業績表現,其2023年營收25.09億元、歸母凈利潤僅1042.26萬元;2024年營收17.93億元、同比下滑28.55%,歸母凈利潤3511.50萬元、同比增長236.91%,但營收大縮水主要來自供應鏈業務近乎歸零;2025年營收進一步降至16.81億元、同比下滑6.25%,歸母凈利潤2118.88萬元、同比下滑39.66%,而扣非凈利潤4009.91萬元、同比大增99.61%,經營活動現金流凈額由2024年的-2162萬元轉為正的8723.65萬元。

再結合當下的業績表現,可以發現青島金王近年來的營收規模在持續下滑,利潤端表現則波動明顯。同時,在東耳文傳過往報道《凈利潤暴增237%!青島金王年報帶來哪些啟示?》中記者就曾提到,其于當年實現的利潤大幅增長,主要得益于蠟燭香薰業務的出海優異表現,而如今的利潤大降同樣因為蠟燭香薰業務受到海外市場波動及成本上升的雙重擠壓。
這恰恰說明,青島金王的核心盈利來源——新材料蠟燭、香薰及工藝品業務高度依賴海外市場的需求與匯率環境,其業績表現與歐美消費景氣度、美元結算匯率及國際油價走勢深度綁定,業績表現自主控制能力較弱,抗風險能力不足。
顯然,對于青島金王而言,主營業務的此種特性是難以從根本上改變的,其更需要補充足夠的內部緩沖機制來平滑業績波動,而其在化妝品業務的布局,本應是其作為第二曲線發展的核心板塊。
但從實際表現來看,該板塊尚未能承擔起業績穩定器的角色,甚至在持續下滑,其營收已經從2023年的5.48億元一路降至2024年的3.77億元、2025年的3.36億元。如今,至2026年上半年,青島金王的化妝品業務營收僅剩1.639億元,且同比繼續下滑19.08%。
連續三年的收縮,意味著化妝品業務不僅沒能接棒增長,反而成為拖累整體收入的板塊之一,而其毛利率長期處在9%—10%左右的低位,同樣顯示出有限的利潤貢獻能力。
面對這種局面,青島金王顯然需要重新審視其業務結構的韌性與戰略優先級。就其半年報顯示,青島金王一提出將“借助信息化、數字化、智能化的供應鏈服務系統創新服務模式”“積極開發滿足不同渠道的產品,特別是線上和直播渠道的產品,積極引入海外優質品牌”,從長遠來看,此舉確實有助于其在化妝品行業的深耕與渠道拓展,但短期內仍難以扭轉該板塊收入承壓的現實,更遑論在整體消費環境趨弱、行業競爭加劇的背景下,其化妝品業務能否真正實現“第二曲線”的躍升,尚未可知。
青島金王需要做的,或是找到真正能夠自主把控的增長核心,為其渡過當前海外市場波動與成本壓力并存的周期,提供足夠的業績緩沖。
東耳文傳倡導尊重與保護知識產權。未經許可,任何人不得復制、轉載、或以其他方式使用本網站的內容。如發現本站文章存在版權問題,煩請提供版權疑問、身份證明、版權證明、聯系方式等發郵件至[email protected],我們將及時溝通與處理!
Copyright ? 2020 版權所有版權所有東耳(金華)信息技術有限公司 ICP備12027953號-5


