


KUROKO
記者
近年來,醫藥企業向化妝品賽道延伸已成為業內常態。憑借在皮膚科學、成分研發與臨床數據積累上的天然優勢,以及醫藥行業合規體系帶來的品質背書,藥企跨界布局功效性護膚品往往更容易獲得消費者信任,也因此在回歸產品本質的市場環境中占據先機。
在如此趨勢下,醫藥企業與化妝品產業的融合也在不斷深化,而今,又將有一家這樣的企業即將上市。
北交所公開信息顯示,9月1日,常州百瑞吉生物醫藥股份有限公司(以下簡稱“百瑞吉”)上市審核狀態更新為注冊,且其于當天更新了上市保薦書(注冊稿)、招股保薦書(注冊稿)、招股說明書(注冊稿)等一批上市資料,標志著其北交所IPO進程進入注冊階段,距離正式掛牌交易僅一步之遙。

若進展順利,百瑞吉將成為又一家成功登陸資本市場的“藥妝同源”企業,為這一跨界賽道再添新樣本。
01.
立足核心產品優勢
整體穩步增長
資料顯示,百瑞吉成立于2008年,后于2023年5月完成股份制改革,主要聚焦生物醫用材料領域。
圍繞自主搭建的自交聯與生物模擬材料技術平臺,百瑞吉利用透明質酸巰基化衍生物在生理條件下自發形成二硫鍵交聯結構的特性,避免了傳統交聯改性技術降解時間不可控、交聯效率低、存在殘余毒性等問題,建立了具有市場競爭力的技術壁壘。
落地到臨床應用上,其產品既能靠物理隔離起到預防術后粘連的作用,也能夠使得產品的降解周期與組織愈合修復進程相匹配,從而在促進創面愈合的同時減少二次損傷風險,促進創傷修復與生理功能重建。
因此,百瑞吉的產品在術后組織創傷修復上具有較強的臨床價值。據介紹,其核心產品宮腔用交聯透明質酸鈉凝膠是國內首個經國家藥監局批準用于預防宮腔術后粘連的三類醫療器械;盆腹腔領域的產品被《婦產科手術后盆腹腔粘連預防中國指南(2023年版)》列為唯一A級最高循證醫學等級;鼻腔領域產品則進入《中國慢性鼻竇炎診斷和治療指南(2024)》推薦名單。
目前,百瑞吉七項核心技術的對應產品均已商業化,另有快速凝膠化、退行性關節炎長效增粘治療、組織再生用原位交聯支架等三項儲備技術處在臨床前或實驗室階段。
不難看出,百瑞吉的核心技術布局有著較高壁壘,這也使得其業績表現頗為亮眼。
招股書(注冊稿)顯示,2023年至2025年間,百瑞吉的營業收入從1.98億元增至2.84億元,期間毛利率穩定在81%上下,而凈利潤則從5007.84萬元升至7634.01萬元,整體呈現出穩步增長的態勢。

百瑞吉預計,2026年1-9月實現營業收入約為 2.3至2.5億元,歸母凈利潤約為 5950萬元至6500萬元,同比增長14.98%至24.98%和5.29%至15.03%,收入規模持續增長。如此的業績表現,自然能夠吸引資本市場的目光。
02.
化妝品營收占比三成
仍處于投放換增長模式
在百瑞吉于生物醫用材料領域頗有建樹的前提下,其在此基礎上開發技術同源、含透明質酸功能性衍生物的功效護膚品業務也是應有之義。
目前來看,百瑞吉的化妝品業務主要為VITREGEN維緹芮生品牌,主要產品為舒緩潤澤菁護面膜及屏障強韌保濕面霜,產品定位與其主營業務同源,強調修復與屏障維護功能。
從收入結構來看,百瑞吉的功能性護膚品收入占比較低,但呈現逐年上升的態勢。
招股書顯示,2023年至2025年,百瑞吉功能性護膚品收入分別為4409.65萬元、5293.38萬元和8997.05萬元,分別占主營業務收入22.25%、22.89%和31.69%,占比逐年提升,其中2025年的同比增速更是接近70%,顯示出強勁的增長勢頭。

對于此,百瑞吉在招股書中表示,是由于其產品在核心功效、成分優勢、安全性等方面較 市場上普通競品均具備優勢,經過一定周期的市場開拓和品牌知名度打造后,已經形成了一定的品牌知名度,并在抖音、天貓等頭部電商平臺積累了一批品牌忠誠度較高的客戶所致。
也如其所述,百瑞吉的功能性護膚品的增長主要來源于線上渠道。
2025年,百瑞吉功能性護膚品線上收入8950萬元,其中僅抖音單個平臺便貢獻6695.98萬元,占線上收入的74.81%,而天貓平臺占比為22.54%,兩者合計接近98%。

與之對應的是,百瑞吉的線上推廣服務費從2023年的2578.12萬元增至2025年的4585.11萬元,三年累計超過1.03億元,2025年已占到公司銷售費用總額的近一半,這意味著其增長目前高度依賴流量投放,屬于典型的以投放換增長模式。
或因為此,百瑞吉在招股書中與同類型上市公司貝泰妮、敷爾佳進行對比后表示,雖然自身化妝品業務仍處在高速發展期,收入增速較快,但整體業務規模相對較小,毛利率也略低于可比公司平均水平,并解釋為規模優勢尚不顯著所致。
03.
功能性護膚品業務持續虧損
上市進程能夠逆轉局面嗎?
從上文可以看出,百瑞吉功能性護膚品的發展依然有很長的路要走,如今的以投放換增長發展模式可以說是品牌創立初期擴大市場份額的常見打法,但長久來看并不健康,尤其是在流量成本持續攀升、平臺規則不斷變化的背景下,這種模式的可持續性將面臨嚴峻考驗。
因此,在招股書中,百瑞吉也承認了“功能性護膚品業務持續虧損風險”,表示該業務處在市場拓展初期,為快速建立品牌認知投入了較多市場推廣費用,若后續推廣策略未能適配市場變化,“可能導致功能性護膚品業務實現盈利的時間超出預期”。

從數據表現來看也是如此,2023年至2025年間,功能性護膚品分部營業虧損分別為923.39萬元、1240.25萬元和191.50萬元,虧損規模逐年擴大。盡管收入端保持增長,但虧損增速明顯快于收入增速,說明當前階段的擴張更多依賴費用前置投入,尚未形成規模效應帶來的利潤釋放,這也與前文中百瑞吉自身在招股書中提到的“規模優勢尚不顯著”的判斷相互印證。

在此前提下,百瑞吉的上市進程能夠成為改寫其功能性護膚品業務虧損現狀的關鍵變量嗎?從短期來看并不能實現。
對于上市募得金額的用途,百瑞吉在招股書中明確表示,將主要用于“可吸收可降解生物醫用材料產業基地建設項目”,且主要為“增加生產場地和產能,提升宮腔、盆 (腹)腔及鼻(竇)腔領域境內外防粘連產品的生產規模,為持續發展、擴大海內外營收打下基礎”,換言之,這筆資金主要投向的是其基本盤醫用生物材料業務,而非功能性護膚品。
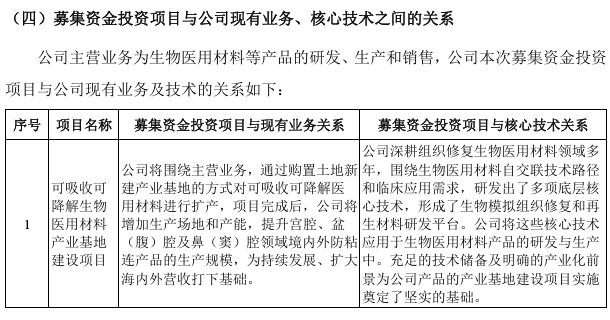
雖然化妝品業務的產品與醫用生物材料同源于透明質酸等生物活性成分,似乎能夠在主營業務產能擴張中共享部分基礎設施與研發成果,但招股書中的資金分配已明確指向醫用材料主業,并未為功能性護膚品業務預留專項投入。
這意味著,即便上市成功,功能性護膚品業務在短期內也難以獲得來自資本市場的直接輸血,只能期待規模跑贏投放,而百瑞吉的功能性護膚品業務毛利率正在持續提升,說明其自身造血能力正在逐步改善。若這一趨勢能夠延續,疊加收入規模的持續擴大,該業務有望在未來逐步跨越盈虧平衡點,成為其真正意義上的第二增長曲線。
東耳文傳倡導尊重與保護知識產權。未經許可,任何人不得復制、轉載、或以其他方式使用本網站的內容。如發現本站文章存在版權問題,煩請提供版權疑問、身份證明、版權證明、聯系方式等發郵件至[email protected],我們將及時溝通與處理!
Copyright ? 2020 版權所有版權所有東耳(金華)信息技術有限公司 ICP備12027953號-5


