


木禾
記者
市場監管總局發展研究中心發布的《人工智能賦能醫美高質量發展研究報告(2026)》預計,2026年我國醫美市場規模預計達到約4500億元,年增速放緩至約10%,標志著行業從增量市場轉向存量競爭。輕醫美成為核心引擎,2024年首次超越手術類項目成為主流,2026年服務量同比激增27.7%,市場規模首次突破2000億元大關。
在品牌端,有超20家國貨美妝企業通過投資、合作、自主研發等方式布局“妝械聯合”,一批制藥企業也加速跨界。當醫美本身增速放緩時,美妝品牌為什么反而加速入場?消費者到底在為怎樣的“確定性”買單?
01.
品牌火熱入場中
妝械聯合的四種路徑
輕醫美服務量同比增長27.7%,客單價并未大幅上漲,甚至小幅承壓,增長幾乎全部來自老客復購。行業不再依賴一次性新客的持續拉新,而是把到店一次的求美者經營成長期復購客戶。與此同時,下沉市場正式接棒一線成為新增長引擎,三線及以下城市輕醫美消費增速達到35.2%,首次超過一線城市。
這邊醫美從“搶流量”轉入“守客戶”的存量深耕階段,另一邊美妝品牌加速入場。據不完全統計,目前已有超20家國貨美妝企業通過投資、合作、自主研發等方式布局“妝械聯合”,一批擁有先天基因優勢的制藥企業也正加速跨界。
從貝泰妮、敷爾佳、創爾生物等較早從專業修護切入,到上海家化、珀萊雅、百雀羚、福瑞達、上美股份持續向醫研合作與械字號產品延伸,再到歐萊雅、雅詩蘭黛、資生堂等國際巨頭以院線渠道為載體向專業服務場景滲透,一張橫跨原料、器械、品牌、機構的產業網絡正在成形。
其一,原生械企向妝延伸類型以敷爾佳為典型,2026年上半年公司實現營收11.56億元,同比增長33.95%,其中醫療器械類產品收入3.18億元,同比增長33.25%,化妝品類產品收入8.39億元,同比增長34.22%,兩大板塊增速趨近。渠道方面公司線下重點覆蓋醫療機構、醫美機構及連鎖OTC藥店,通過械品與妝品組合搭建終端場景。

在注射醫美方向,敷爾佳布局的重組Ⅲ型人源化膠原蛋白凍干纖維注射產品已于2026年7月獲國家藥監局受理,首款注射類三類醫療器械動能素于10月正式上市。這條路的核心邏輯是用械字號的專業信任為錨點,向更高頻的妝字號消費和更高客單的注射醫美兩端延伸。
其二是傳統美妝品牌向械拓展,如資生堂中國與高端美容連鎖品牌美麗田園達成戰略合作,通過旗下子品牌RQ PYOLOGY律曜開展醫美業務,首個落地項目“光感透白”高端美白護理于2026年3月登陸美麗田園全國核心門店。資生堂中國及旅游零售CEO梅津利信表示,通過RQ律曜這一戰略先導品牌,資生堂正試圖建立連接醫美術后修護與日常養護的全新模式。

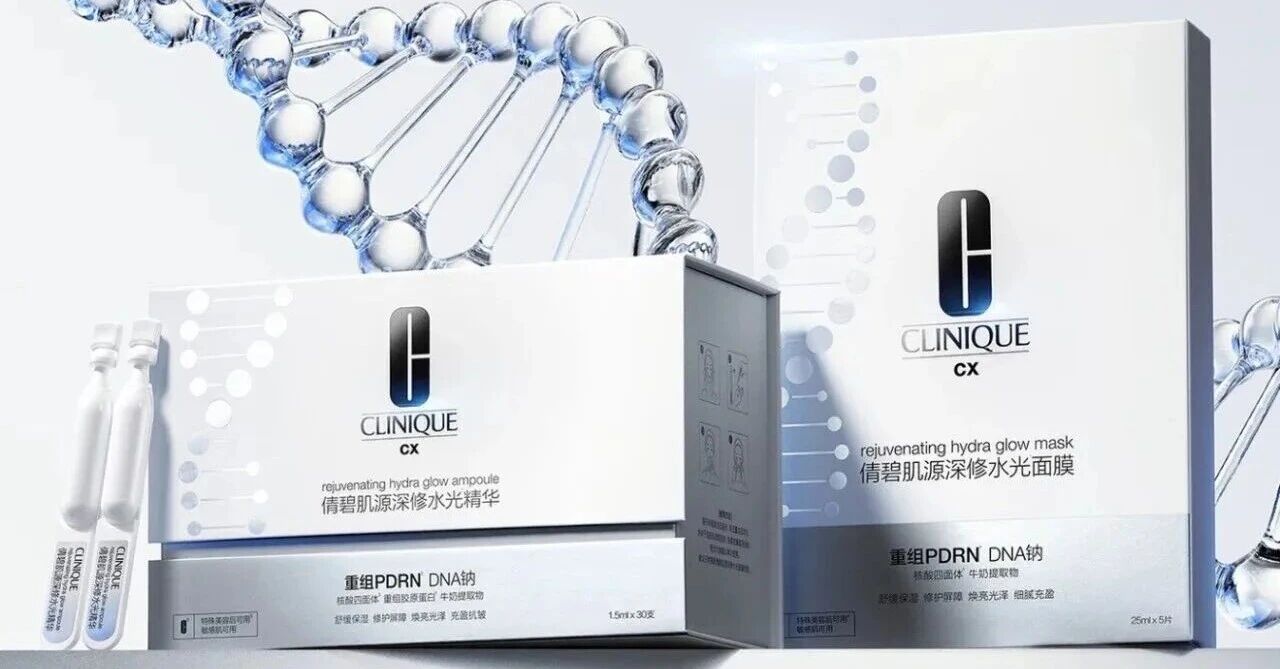
還有雅詩蘭黛集團旗下倩碧先后推出“倩碧CX二類醫療器械”,以及在中國全球首發CX肌源深修水光系列,核心成分為重組PDRN,直接對標院線“三文魚水光針”項目。
傳統美妝品牌在線上渠道同質化嚴重、價格戰持續的背景下,試圖借醫美場景解決自身“信任通脹”問題,用專業服務渠道承載更高溢價。
其三是醫研共創,試圖將“械”與“妝”在產品端打通。如貝泰妮與全球醫美激光巨頭科醫人達成戰略合作,共同推進家用美容儀品牌初普Tripollar在中國市場的深度運營與產品創新,打造家用美容“儀器+護膚品”的專業體系。并且,其自主研發的注射用透明質酸鈉溶液正式取得國家藥監局頒發的《中華人民共和國醫療器械注冊證》,進一步推動“妝械聯合”戰略。

最后還有藥企跨界型,攜帶“制藥級”基因入場。如哈三聯依托藥企背景推進醫療器械布局,已取得醫療器械生產許可證,具備醫用敷料生產車間,醫用重組膠原蛋白修復貼正在審評過程中,適配醫用級修護護膚產品需求。
02.
消費邏輯正在被改寫
技術端在努力證明“有效”,消費端則在用行動投票。《2026年中國醫美行業發展白皮書》數據顯示,輕醫美行業平均復購率達60%-70%,水光針、光子嫩膚等基礎維養項目消費周期為1-3個月,肉毒素、玻尿酸等注射類項目消費周期為6-12個月,已形成穩定的重復消費模式。2025年醫美現有用戶平均年齡降至32.8歲,Z世代貢獻62%的消費份額,65%的求美者在30歲前即已接觸輕醫美。
當下消費者對“確定性效果”的付費意愿正在重塑美妝與醫美的產業邊界。當輕醫美從“年度大修”演變為“季度”甚至“月度保養”,消費者的護膚認知被高頻的醫美介入持續校準。
與之并行的是術后修復需求的爆發,據《2026醫美用戶白皮書》,超七成現有用戶存在修復需求,僅27.7%用戶無修復計劃。更值得關注的是,術后護理與修復的消費行為正逐漸獨立于手術本身,成為剛需。術后修復與并發癥管理市場作為新興藍海,預計2026年市場規模將達到百億級。
修復敷料賽道的增長數據印證了這一需求,中泰證券研報顯示,修復敷料當前規模約50億元,年復合增長率達46%,遠期空間可看400億元,其中輕醫美剛性需求約300億元,敏感肌彈性需求約100億元。
“三分靠技術,七分靠養護”正在從行業話術變為消費者的真實行動。
但是,當技術和消費兩端同時加速,合規風險正在成為妝械聯合最大的不確定性來源。
首當其沖的是“械字號面膜”這一被官方明確否定的營銷概念。北京市藥品監督管理局發布消費提示,明確市面上營銷的“械字號面膜”實為醫用創面敷料,屬于醫療器械,和普通妝字號面膜存在本質區別。械字號產品需經嚴格注冊審批,專為醫美術后創面、皮膚淺表擦傷等破損肌膚設計,嚴禁宣傳美白、抗衰等美容功效;妝字號普通面膜僅適用于完好健康肌膚,法律明令禁止其宣稱創面修復、醫美修護等醫療功效。
市場上擦邊行為屢禁不止,部分妝字號產品模仿敷料外觀,宣傳“醫美級”“術后可用”,卻沒有醫療器械注冊證,用于術后破皮創面存在感染、刺激風險。消費者需核查包裝上的“械注準”編號,而非僅憑外觀判斷。
此外,生產合規問題也需要關注。2026年,國家藥監局飛行檢查通報,廣西愈爾美醫藥有限公司關鍵崗位僅法定代表人兼企業負責人1人,未配備管理者代表及技術、生產、質量部門負責人,并偽造管理者代表簽字放行上市產品。
其受托生產企業廣東名顏化妝品有限公司未在醫療器械生產許可證核準地址組織生產,產品未經檢驗即放行上市,質量管理體系形同虛設。兩家企業在產品抽檢不合格后,未按規定向監管部門提交召回報告,涉嫌隱瞞產品安全風險。
對應的監管政策也正在收緊,2026年4月1日起,射頻治療儀、射頻皮膚治療儀類產品正式納入第三類醫療器械管理,未取得注冊證的不得生產、進口和銷售。
7月,國家藥監局發布《醫療器械網絡銷售監督管理辦法(修訂草案征求意見稿)》,明確第三類醫療器械及標注“僅限醫療機構使用”的第一類、第二類醫療器械均不得通過直播營銷,直播營銷人員須為本企業員工,外部網紅、達人將無法以個人身份為醫療器械產品直播帶貨。國家市場監管總局已將《醫療器械管理法》修訂列入2026年重點立法任務,醫療器械監管將步入更嚴格的法治化階段。
東耳觀點:妝械聯合不等于妝械混同,它不是簡單地將械字號與妝字號產品疊加使用,而是要以醫療器械級別的嚴謹度,打通原料、研發、評價、臨床應用全鏈路。當品牌加速涌入這條賽道,“專業信任”是否會被快速透支,取決于行業能否在標準建設和合規執行上跟上產品創新的速度。
東耳文傳倡導尊重與保護知識產權。未經許可,任何人不得復制、轉載、或以其他方式使用本網站的內容。如發現本站文章存在版權問題,煩請提供版權疑問、身份證明、版權證明、聯系方式等發郵件至[email protected],我們將及時溝通與處理!
Copyright ? 2020 版權所有版權所有東耳(金華)信息技術有限公司 ICP備12027953號-5


